AIエージェントが本番環境に届かない理由──PoCの「死の谷」を招く16の失敗要因と対策
サマリー
- AIエージェント市場は2026年の109億ドルから2033年には1,829億ドルへ拡大すると予測されている(CAGR 49.6%、Grand View Research)。
- 一方で、生成AIパイロットの95%がビジネス成果を計上できておらず(MIT NANDA)、AIプロジェクトの80%超が失敗するとの推計が紹介されている(非AIのITプロジェクトの約2倍、RAND Corporation)。
- この断絶を本稿では「AIエージェントの死の谷」と定義する。PoCの合格は、環境が有利に固定された条件下での成功にすぎない。
- 失敗要因は構造的失敗要因8項目と技術的失敗要因8項目の計16項目に分類でき、病巣の大半は構造的失敗要因にある。
- 本稿では、死の谷に入っているかを判別するセルフチェック10項目を提示する。
- 死の谷を越えるには、契約・評価・データ・ガバナンス・変更管理・技術運用の6領域を、本番稼働までの責任込みで設計する必要がある。
1. 市場規模は7年間で16倍に拡大する一方、本番に届くプロジェクトは2割未満にとどまる
AIエージェント市場は急拡大しています。Grand View Researchの市場レポートによれば、市場規模は2026年の109億ドルから2033年には1,829億ドルへ、年平均成長率(CAGR)49.6%で拡大する見込みです(Grand View Research)。Gartnerによれば、2026年末までにエンタープライズアプリケーションの40%にタスク特化型AIエージェントが組み込まれる見込みです。同社はさらに、2028年までに日常業務の意思決定の少なくとも15%がエージェント型AIによって自律的に行われるようになるとも予測しています(Gartner)。
需要が爆発するこの市場で、現場の実態は正反対です。MIT Project NANDAは、企業が導入した生成AIパイロットの95%が測定可能なビジネス成果を出せていないと報告しました(MIT NANDA)。RAND Corporationも「AIプロジェクトの80%超が失敗する」との推計を紹介しており、これはAIを含まないITプロジェクトの約2倍です。さらに同レポートでは、実務者の84%が、問題設定の誤りなど組織のリーダーシップに起因する失敗を主因に挙げています(RAND Corporation)。
Gartnerは、2027年末までにエージェント型AIプロジェクトの40%超が中止になると予測しています。その主な理由は「コストの高騰」「不明瞭なビジネス価値」「不十分なリスク統制」です。さらに同社は、2027年までに企業の40%が、本番でのインシデント発生後に初めて判明するガバナンスの不備を原因として、自律AIエージェントを降格または廃止するようになると予測しています(Gartner)。
| 指標 | 数値 | 出典 |
|---|---|---|
| AIエージェント市場規模(2026年) | 109億ドル | Grand View Research |
| 同(2033年) | 1,829億ドル(CAGR 49.6%) | Grand View Research |
| エンタープライズアプリへのAIエージェント内蔵率(2026年末) | 40% | Gartner |
| ビジネス成果を出せない生成AIパイロット | 95% | MIT NANDA |
| 失敗するAIプロジェクト | 80%超(非AIのITプロジェクトの約2倍) | RAND Corporation |
| 2027年末までに中止されるエージェント型AIプロジェクト | 40%超 | Gartner(2025年6月) |
| 2027年までにエージェントを降格・廃止する企業 | 40%(ガバナンス不備が本番で発覚) | Gartner(2026年5月) |
つまり、市場の爆発と現場の停滞が同時に起きているのです。この乖離こそが、AIエージェント導入が直面する「死の谷」の正体です。
2. AIエージェントの死の谷とは──PoC通過と本番稼働の間に横たわる断絶
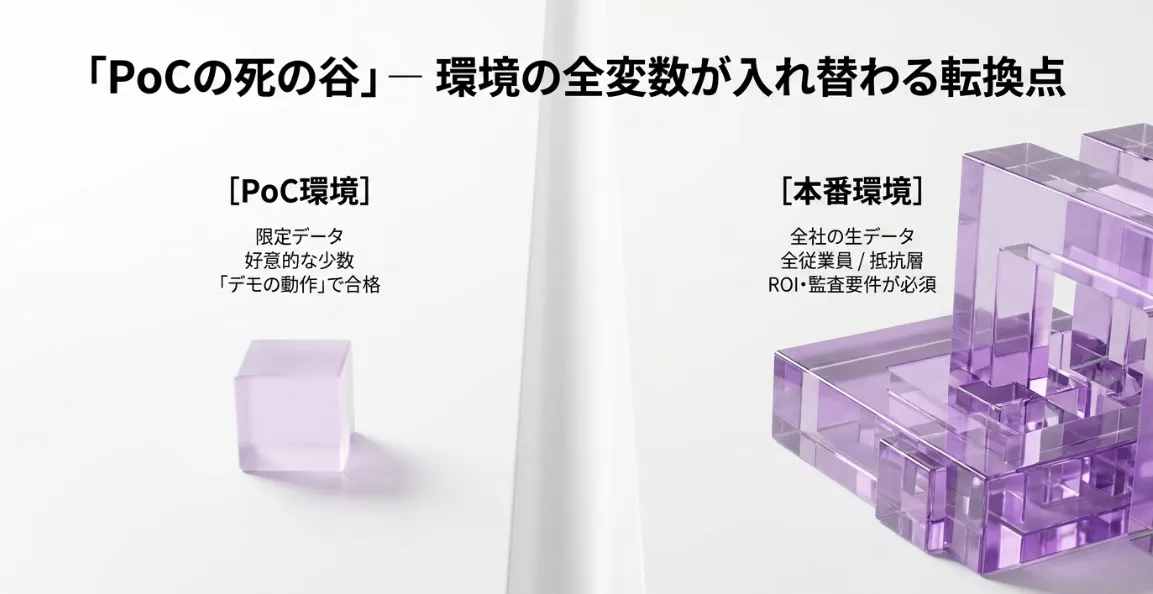
AIエージェントの死の谷とは、概念実証(PoC)を通過したAIプロジェクトが、本番環境への移行・拡大の局面で停滞・中止になる構造的な断絶を指します。
Loading diagram…
図1: AIエージェントの死の谷。ほとんどのプロジェクトがPoC通過後の転換点で沈没する。
死の谷の重要な性質は、「PoCを通過できること」と「本番で稼働し続けること」が別種の能力である点です。PoCの合格は、環境が有利に固定された条件下での成功にすぎません。本番移行の局面では、データ・ユーザー・運用・コスト構造のすべてが一斉に入れ替わります。
| 観点 | PoC環境 | 本番環境 |
|---|---|---|
| データ | 選別・洗浄済みの限定データ | 重複・矛盾・ノイズを含む全社の生データ |
| ユーザー | 前向きな少数の関係者 | 抵抗層を含む全従業員 |
| 運用体制 | 手厚い手動フォロー付き | 無人・常時稼働が前提 |
| 失敗の影響 | 関係者の範囲でやり直しが可能 | 業務停止と現場の信用毀損に直結する |
| コスト構造 | 小規模でほぼ固定 | トークン消費が利用量に比例して膨張する |
| 合格基準 | 「デモが動いた」で成立 | ROI・SLA・監査可能性まで問われる |
つまり死の谷とは、環境の全変数が一斉に入れ替わる転換点です。PoCの成功体験は本番では参考にならないどころか、過信の源になります。この転換を阻む失敗要因は、次の2層に分けられます。
| 分類 | 性質 | 主な対応者 | 対応の性質 |
|---|---|---|---|
| 構造的失敗要因(8項目) | 組織・契約・ガバナンスの根本原因 | 経営層(CXO/CDO/CISO/法務) | 組織再設計・契約構造の変更 |
| 技術的失敗要因(8項目) | 運用・セキュリティ・コストの表面症状 | 現場(SRE/EM/検証チーム) | 継続的な運用対策 |
失敗要因の大半が構造的失敗要因に起因します。これは、ツールの買い替えでは死の谷を越えられないことを意味します。
Loading diagram…
図2: 病巣と症状の因果関係。その場しのぎの応急処置は再発ループに陥る。技術的対策を仕組みとして定着させ(下ルート)、病巣の治療(太矢印)と同時に進めることで、死の谷を越えられる。
3. 構造的失敗要因──組織の病巣となる8項目
構造的失敗要因は、組織の制度・契約・役割設計に潜む根本原因です。ここを治療せずに技術的対策を積み上げても、失敗は再発します。
| # | 失敗要因 | 根本原因(病巣) | 典型症状・兆候 |
|---|---|---|---|
| 1 | PoC請負契約 | ベンダーがAIの納品で終わり、本番稼働まで責任を負う契約構造が存在しない | PoCとデモは成功するが本番拡張の局面で全員が離脱する。「前のベンダー3社がすべて失敗」という発言が頻出する |
| 2 | 組織分断・人材不在 | 現場・情報システム・経営の三権分立でオーナーが不在になり、起案と実装が別組織に分かれる | 「責任者は誰か」が毎回聞き直され、決裁が空転する |
| 3 | 評価基盤不在 | ROIが定義されず、PoC成功の判定基準が「デモが動いた」ことで完結している | 経営報告に数値が残らず、前年のPoC件数すら把握されていない |
| 4 | 過剰な約束 | 「なんでもできる」という売り込みと、実運用での限定的な自律性との乖離 | デモと本番の精度差で現場の信頼が失われ、展開が即座に停止する |
| 5 | データ基盤欠如 | 部門ごとに重複・矛盾したデータベースが学習土壌を破壊している | PoCでは整理済みのデータで合格し、本番で混入するノイズにより精度が崩壊する |
| 6 | ガバナンス所有権不在 | CIO・CDO・CISOの間で管理責任が確定していない | 事故時に複数部門が「管轄外」と主張し、対応手順と報告先が存在しない |
| 7 | 野良AIエージェント | 台帳・担当者・引き継ぎ手順が存在せず、管理を離れたAIエージェントが統制外でデータを扱う | 部門単位でエージェントが量産され、情報システム部門が実態を把握していない |
| 8 | 変更管理の欠如 | 導入の成否が技術の巧拙よりも現場の受け入れ(変更管理)に左右される構造 | 管理職の運用妨害や個人単位の業務最適化が横行し、利用が定着しない |
構造的失敗要因への対処は、PoCが終わった後、本番実装へ進む前の契約と組織の設計で行われます。稼働責任を契約書に明示すること、初月に本番移行の判定基準(卒業判定)を文書化してROIを定義すること、本格実装の前にデータ健全性の診断を実施すること、AI統括の責任者と事故対応手順を先に確定すること──この順序を守るかどうかが、後続の技術的対策の効果を決定づけます。
4. 技術的失敗要因──運用の症状として現れる8項目
技術的失敗要因は、本番環境の運用で表面化する症状です。現場のエンジニアリング組織が継続的に対処できる領域ですが、構造的失敗要因を放置した場合は永続的に再発します。
| # | 失敗要因 | 根本原因 | 典型症状 |
|---|---|---|---|
| 9 | オーケストレーション爆発 | エージェント数の増加で状態空間と回復経路が指数関数化する | 単一リクエストで多数のAPIコールが連鎖し、処理列が停止やデッドロックに至りやすい |
| 10 | 観測不能・監査ゼロ | 実行ログが記録されていない | 障害時にエージェントの動作を復元できず、誤応答の原因を特定できない |
| 11 | コスト爆発 | 本番移行でトークン消費が大量化し、予算が大幅に膨張する | 想定外の請求が経理部門に届き、予算が凍結される |
| 12 | ハルシネーション不信 | 1回の誤応答で現場の利用が停止し、投資が回収不能になる | 利用率が導入直後から急落し、稟議が凍結される |
| 13 | セキュリティ境界突破 | プロンプトインジェクションや連携経由の権限昇格 | 本番エージェント経由の不正アクセスがログに残る |
| 14 | ベンダーロックイン | 特定モデル・APIへの依存が、仕様変更や提供終了で全機能停止に直結する | 利用中モデルの提供終了(deprecation)でシステムが沈黙する |
| 15 | レイテンシ・タイムアウト | エージェントの連鎖で合計応答時間が数十秒化する | 現場の許容時間(秒単位)を超過し、手作業に逆戻りする |
| 16 | バージョン互換性崩壊 | 上流のモデル・SDK・フレームワークの更新で依存関係が破綻する | 依存パッケージの更新1操作で本番障害が発生する |
技術的失敗要因は継続運用の仕組み化で管理できます。監視とロールバック、実行ログと監査証跡、トークン消費の上限ガードレール、応答の自動検証、依存関係の回帰テスト──いずれも専用の仕組みを月次の運用として組み込めば対処可能です。なお、EU AI Actは段階的な適用が進んでおり(禁止規定は2025年2月から、残りの大部分は2026年8月から適用)、Annex IIIに分類される高リスクAIシステムへの主要な義務は、Digital Omnibusによる延期を経て2027年12月2日から適用になります。高リスクシステムには稼働中の出来事を自動的に記録(ログ)できるようにすることが求められ、観測可能性は品質問題から法務要件へ変化しつつあります。
5. セルフチェック──自社のプロジェクトは死の谷に入っていないか
死の谷の特徴は、入ったことに気づきにくい点です。PoCは合格しており、デモは動き、報告資料も増えています。だからこそ、兆候を数値よりも先に言葉で捉える必要があります。次の10項目に3つ以上当てはまるプロジェクトは、すでに死の谷の中にいると判断してよいでしょう。
| # | セルフチェック項目 | 該当時に疑う失敗要因(層) |
|---|---|---|
| 1 | 「AIで何を達成するか」の数値目標が、開始時に書面で合意されていない | 評価基盤不在(構造) |
| 2 | 責任者と報告先が曖昧で、「誰が決めるか」が都度変わる | 組織分断・人材不在(構造) |
| 3 | 契約書に「本番稼働までの責任範囲」が書かれていない | PoC請負契約(構造) |
| 4 | ベンダーの提案に「できないこと」の記載がない | 過剰な約束(構造) |
| 5 | 部門ごとに顧客マスタや業務DBの内容が食い違っている | データ基盤欠如(構造) |
| 6 | AIの誤回答・事故が出たときの連絡先と手順が決まっていない | ガバナンス所有権不在(構造) |
| 7 | 部門単位で構築されたAIエージェントが台帳なしで稼働している | 野良AIエージェント(構造) |
| 8 | 現場アンケートでAI活用への反対意見が半数を超えている | 変更管理の欠如(構造) |
| 9 | 「先月のAI利用料」を即答できる部門がない | コスト爆発(技術) |
| 10 | 障害発生時にエージェントの判断過程をログから説明できない | 観測不能・監査ゼロ(技術) |
当てはまりが多いプロジェクトほど、装備の追加より位置の把握が先です。死の谷の中でツールを買い足しても、進行方向が誤っている限り前進はありません。
6. 死の谷を越える設計──PoCから本番へ進む前に決めるべきこと
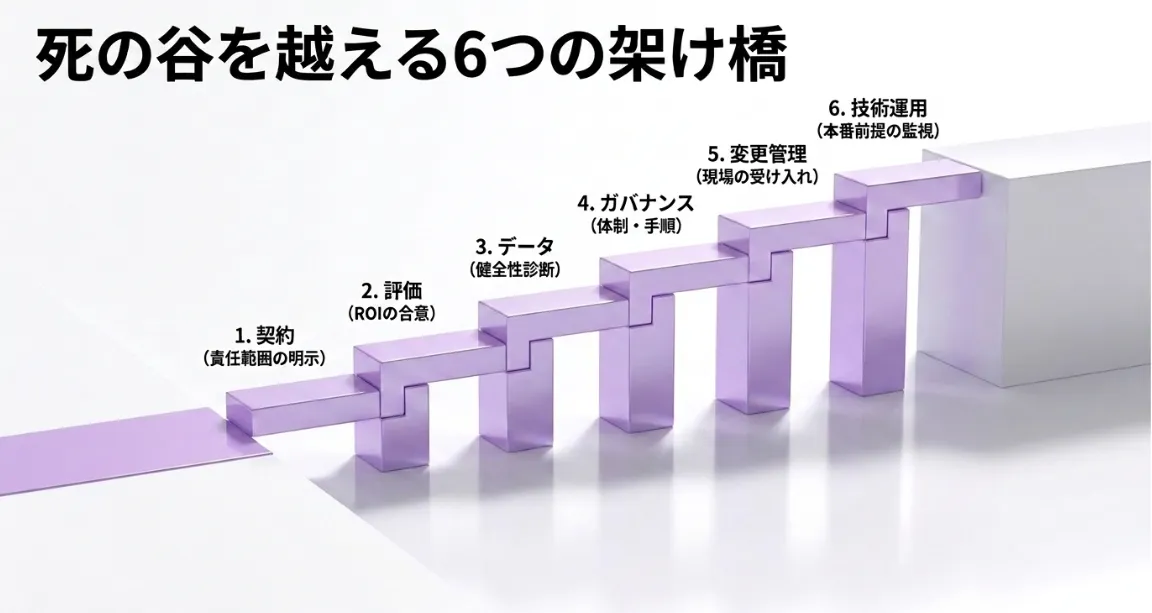
死の谷の教訓を導入企業の実務に落とし込むと、「どの道具を選ぶか」より先に、次の6領域の設計を確定させることに行き着きます。
| 領域 | 死の谷を防ぐ設計 | 本番移行前に確認すべきポイント |
|---|---|---|
| 契約 | 本番稼働までの責任範囲を契約書に明示する | 本番到達の定義と責任の所在が文面にあるか |
| 評価 | 初月に卒業判定基準を文書化し、ROIを定義する | PoCから本番への移行判定基準が数値で合意されているか |
| データ | 本格実装の前にデータ健全性の診断を実施する | 部門間のデータ不一致が検出・解消されているか |
| ガバナンス | AI統括の責任者と事故対応手順を先に確定する | 事故時の報告先と対応手順が文書化されているか |
| 変更管理 | 現場ヒアリングと受け入れ設計を導入工程に含める | 現場の抵抗の正体が記録され、対処されているか |
| 技術運用 | 監視・自動検証・消費上限・依存管理を月次運用に組み込む | 各仕組みが本番前提で設計されているか |
構造的失敗要因は経営層が、技術的失敗要因は現場がそれぞれ主役です。両者を共通の入口(診断による可視化)で受け止め、本番稼働までの責任を契約と評価基盤で引き取る──この順序そのものが、死の谷を越えるための設計です。
Loading diagram…
図3: 死の谷を越える設計の順序。診断で入口を作り、5領域の設計を確定させてから技術運用を本番前提で組み込む。
7. まとめ
本稿の結論は、次の3点に要約できます。
- 市場の爆発と本番稼働率の停滞は並存しています。 AIエージェント市場は2033年までに約16倍に拡大する一方、パイロットの95%が成果を出せず(MIT NANDA)、AIプロジェクトの80%超が失敗するとの推計があります(RAND Corporation)。
- 死の谷の病巣は技術ではなく構造にあります。 失敗要因16項目のうち半数を占める構造的失敗要因(契約構造の不在、オーナー不在、ROI未定義、ガバナンス不在など)は、ツールの入れ替えでは解消しません。
- 分水嶺は、PoCから本番へ進む段階で、本番までの責任を契約と評価基盤に組み込んでいるかどうかです。 診断による可視化を入口に、稼働責任を明示した契約で進む導入だけが、PoC通過と本番稼働の断絶を埋めます。
死の谷を越えるための伴走 ── Aezisaiの支援
本稿で述べた6領域の設計と、本番稼働後の運用継続を、Aezisaiの2つのプランで伴走します。
| プラン | 目指す場所 | 主な支援内容 |
|---|---|---|
| AI技術支援 | PoCを本番へ届ける | 構想策定から要件定義・MVP開発・本番実装まで一気通貫。PoC評価基準・評価基盤の構築、既存システム連携、現場定着までを専属チームが伴走します |
| AIグロース支援 | 本番から運用継続・収益化へ | 活用率の最大化、権限・監査を整えた全社展開、使うほどコストが下がる構造への最適化、障害火消しの仕組み化。運用継続という最大の難所を突破します |
本稿のセルフチェックで3つ以上に該当したプロジェクトは、ツールの追加の前に、まず現在地の診断から始めるのが最短ルートです。30分の無料相談で、貴社のAIプロジェクトが死の谷のどの位置にいるかを一緒に確認できます。👉 AI事業の相談はこちら:30分無料相談
8. FAQ(よくある質問)
Q1. AIエージェントのPoCが本番化しない最大の原因は何ですか?
最大の原因は技術ではなく組織構造です。本稿の分類では、失敗要因16項目のうち構造的失敗要因8項目(契約構造の不在、オーナー不在、ROI未定義、ガバナンス不在など)が病巣の大半を占めます。ツールの選定・入れ替えだけでは解消されず、契約と組織の再設計が必要です。
Q2. 構造的失敗要因と技術的失敗要因の違いは何ですか?
構造的失敗要因は組織・契約・ガバナンスの根本原因で、経営層が決裁と再設計により対処します。技術的失敗要因は運用・セキュリティ・コストの表面症状で、SREやエンジニアリング組織が継続運用により対処します。技術的失敗要因だけに対処しても構造的失敗要因が原因で再発するため、両者の切り分けが最初のステップです。
Q3. AIエージェント導入で最初に実施すべきことは何ですか?
データ健全性・監査ログ整備・ガバナンス体制・統制外のAIエージェントの実態を可視化する診断の実施が最初のステップです。診断で失敗要因を確認してから本番実装に進むことで、Gartnerが予測する「コスト高騰と価値不明瞭による中止」を回避できます。
Q4. AIエージェント市場の将来予測はどうなっていますか?
Grand View Researchによれば、市場規模は2026年の109億ドルから2033年には1,829億ドルへ、CAGR 49.6%で拡大します。Gartnerは、2026年末までにエンタープライズアプリケーションの40%にタスク特化型AIエージェントが組み込まれると予測する一方、2027年末までにエージェント型AIプロジェクトの40%超が中止されること、さらに2027年までに企業の40%がガバナンス不備を原因にエージェントを降格・廃止することを予測しており、拡大と淘汰が同時に進行します。
Q5. 自社のAIプロジェクトが死の谷に入っているかを確認する方法はありますか?
本稿第5章のセルフチェック10項目で確認できます。数値目標の未合意、責任者の曖昧さ、契約書への責任範囲の未記載など、3つ以上に該当する場合は死の谷の中にいる可能性が高く、ツールの追加の前に構造的な設計の見直しが必要です。
出典(一次情報)
- Grand View Research「AI Agents Market Size, Share And Trends Report, 2026-2033」 — https://www.grandviewresearch.com/industry-analysis/ai-agents-market-report
- MIT Project NANDA「The State of AI in Business 2025」(2025年) — https://nanda.media.mit.edu/ai_report_2025.pdf
- RAND Corporation「The Root Causes of Failure for AI Projects and How They Can Succeed」(2024年、RR-A2680-1) — https://www.rand.org/pubs/research_reports/RRA2680-1.html
- Gartner プレスリリース「Gartner Predicts 40% of Enterprise Apps Will Feature Task-Specific AI Agents by 2026」(2025年8月26日)
- Gartner プレスリリース「Gartner: Over 40% of Agentic AI Projects Will Be Canceled by End of 2027」(2025年6月25日)
- Gartner プレスリリース「Gartner Says Applying Uniform Governance Across AI Agents Will Lead to Enterprise AI Agent Failure」(2026年5月26日)
- EU AI Act 実装タイムライン(Future of Life Institute、2026年8月31日更新) — https://artificialintelligenceact.eu/implementation-timeline/
- Fortune「MIT report: 95% of generative AI pilots at companies are failing」(2025年8月18日、レポート主著者へのインタビュー報道) — https://fortune.com/2025/08/18/mit-report-95-percent-generative-ai-pilots-at-companies-failing-cfo/